Qué es el inventario y control de activos fijos
El inventario y control de activos fijos es el proceso mediante el cual una empresa identifica, registra, ubica y monitorea todos los bienes de larga duración que utiliza para operar: maquinaria, equipos, vehículos, mobiliario e inmuebles. A diferencia del inventario de mercancías, un activo fijo no está destinado a la venta sino al uso productivo. El control de estos bienes responde a dos preguntas simultáneas: ¿qué activos existen físicamente en la empresa? y ¿cómo están registrados contablemente? Cuando ambas respuestas no coinciden, aparecen los activos fantasma y las pérdidas invisibles.
Un activo fijo mal controlado no solo genera pérdidas económicas: puede derivar en estados financieros incorrectos, incumplimiento de las NIIF y sanciones ante la DIAN.
- Propiedades, planta y equipo (PPE): edificios, maquinaria industrial, vehículos de carga, equipos de cómputo
- Activos en arrendamiento financiero: bienes que la empresa usa pero aún no son de su propiedad legal
- Bienes en comodato o custodia: activos de terceros bajo responsabilidad de la empresa
- Activos en múltiples sedes: bienes distribuidos en diferentes ubicaciones, ciudades o centros de costo
- Activos dados de baja pendientes: bienes que ya no sirven pero siguen en libros contables
Caso de uso
Una universidad privada en Bogotá tenía registrados contablemente más de 4.200 equipos de cómputo en sus estados financieros. Al realizar un levantamiento físico con lectores de código de barras, encontraron que 380 equipos no existían físicamente: habían sido dados de baja operativamente pero nunca retirados de los registros. Adicionalmente, detectaron 90 equipos en uso que nunca habían sido ingresados al sistema. La conciliación entre el inventario físico y los libros contables les permitió corregir sus estados financieros antes de la auditoría anual y evitar observaciones por parte de los revisores fiscales.
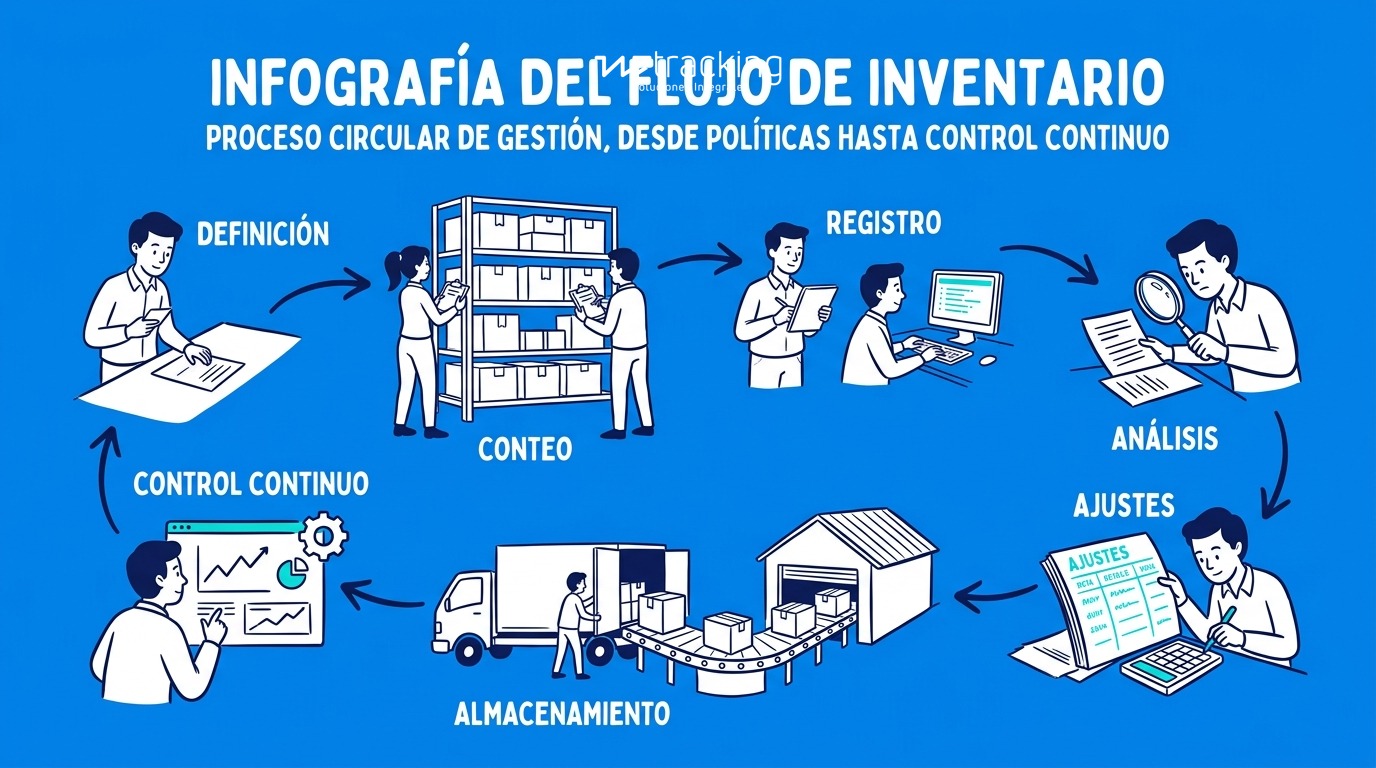
Cómo hacer un levantamiento de inventario de activos fijos paso a paso
- 1
Definir el alcance y políticas: establecer qué tipos de bienes entran al inventario, el umbral de valor mínimo para capitalizar un activo (según política contable NIIF), las sedes involucradas y los responsables por área o centro de costo.
- 2
Extraer el listado contable base: obtener del software contable el reporte completo de activos registrados, con código, descripción, valor en libros, depreciación acumulada y ubicación asignada. Este es el punto de partida para la conciliación.
- 3
Etiquetar y codificar cada activo físico: asignar a cada bien una etiqueta con código único, ya sea código de barras, QR o RFID, según el método elegido. Sin etiqueta, no hay trazabilidad confiable. Esta etapa suele tomar entre el 40% y el 60% del tiempo total del proyecto.
- 4
Realizar el conteo físico por ubicación: recorrer cada área, sede o bodega registrando los activos encontrados con su código, estado físico, responsable asignado y observaciones. En empresas medianas, este proceso puede durar entre dos días y tres semanas con métodos manuales, y reducirse a horas con tecnología de captura automática.
- 5
Conciliar físico vs contable: comparar el listado del conteo físico contra el registro contable. Identificar tres categorías: activos coincidentes, activos físicos sin registro contable (no capitalizados) y activos en libros sin existencia física (activos fantasma).
- 6
Corregir y actualizar registros: registrar los activos faltantes, dar de baja los que no existen físicamente siguiendo el procedimiento de la NIC 16, y actualizar ubicaciones, responsables y estado de conservación en el sistema.
- 7
Establecer el ciclo de control continuo: definir la frecuencia de los inventarios periódicos (semestral o anual según el tamaño de la empresa), asignar custodios por activo y activar alertas para movimientos no autorizados.
La información mínima que debe tener el registro de cada activo fijo es: código único, descripción, número de serie, fecha de adquisición, valor de compra, vida útil estimada, método de depreciación, ubicación y custodio responsable.
Caso de uso
Una empresa de servicios financieros en Colombia con más de 100 sucursales en diferentes ciudades enfrentaba auditorías de activos que tardaban entre cuatro y seis semanas. Implementaron etiquetas RFID en todos sus equipos y mobiliario, y equiparon a sus auditores internos con lectores portátiles. El primer inventario completo post-implementación se realizó en menos de cinco días hábiles. Encontraron 230 activos no registrados contablemente y eliminaron 410 activos fantasma de sus libros, corrigiendo una sobrevaluación significativa en sus estados financieros.
Control de activos bajo NIIF: qué exige la normativa colombiana
En Colombia, el marco normativo que rige el control contable de los activos fijos es la NIC 16 (Propiedades, Planta y Equipo), adoptada mediante la Ley 1314 de 2009 y compilada en el Decreto 2420 de 2015. Esta norma establece cómo reconocer un activo fijo, cómo medirlo inicialmente al costo y cómo tratarlo posteriormente, incluyendo la depreciación y las pérdidas por deterioro. Para las PYMES, aplica la Sección 17 de la NIIF para Pymes, que simplifica algunos requerimientos pero mantiene la obligación de control individualizado por activo. El objetivo de la NIC 16 es que los estados financieros reflejen de forma fiel el valor real de los bienes productivos de la empresa.
| Aspecto regulatorio | NIC 16 (empresas grandes) | Sección 17 NIIF Pymes | Requerimiento DIAN |
|---|---|---|---|
| Reconocimiento inicial | Al costo, incluyendo costos directamente atribuibles | Al costo o precio de transacción | Precio de compra según factura |
| Medición posterior | Modelo del costo o modelo de revaluación | Modelo del costo únicamente | Valor histórico con ajustes permitidos |
| Métodos de depreciación aceptados | Lineal, unidades de producción, decreciente | Lineal, unidades de producción, decreciente | Línea recta y reducción de saldos |
| Vida útil | Definida por la empresa según uso real | Definida por la empresa según uso real | Tablas orientativas, no vinculantes |
| Baja del activo | Cuando se dispone del bien o no genera beneficios futuros | Mismo criterio simplificado | Requiere soporte documental para efectos fiscales |
| Inventario físico obligatorio | No especifica frecuencia, pero exige control continuo | No especifica frecuencia mínima | No regula el inventario físico directamente |
El 82% de las organizaciones en Colombia ha sido afectado por fraude o ilicitud, y una parte significativa de estos casos involucra mala gestión de activos. Un inventario físico actualizado es la primera línea de defensa ante la apropiación indebida de bienes (Fuente: investigación de mercado Colombia, 2024).
Caso de uso
Una empresa del sector minero-energético en Colombia con activos distribuidos en más de 150 ubicaciones operativas enfrentaba un problema recurrente: los registros contables bajo NIIF no reflejaban el estado real ni la ubicación actual de sus equipos. Al implementar un sistema de control con etiquetas de radiofrecuencia integrado a su plataforma contable, lograron que cada movimiento físico de un activo actualizara automáticamente el registro en libros, eliminando la doble digitación y reduciendo los errores de conciliación en un ciclo de cierre financiero trimestral.
Excel vs código de barras vs QR vs RFID para control de activos fijos
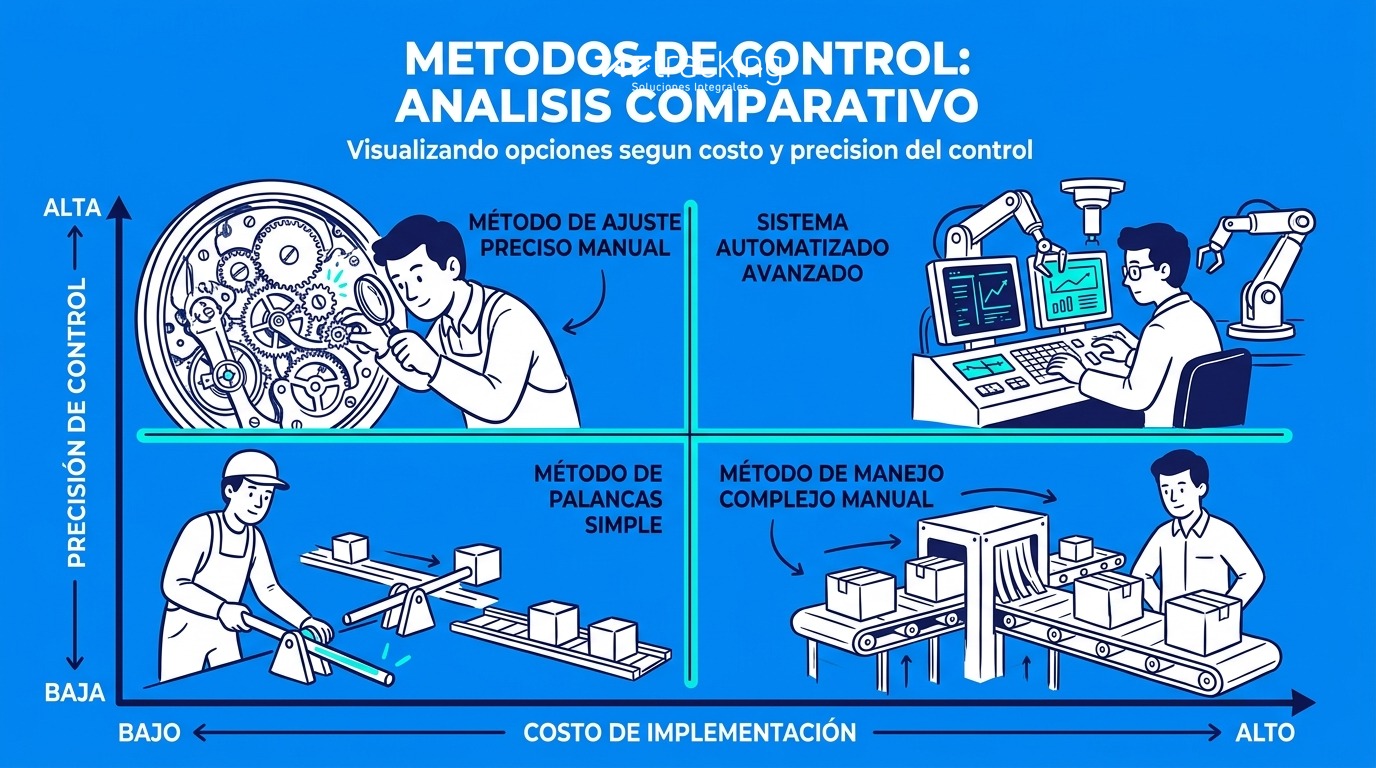
La pregunta más frecuente al estructurar un sistema de control de activos es qué tecnología usar. La respuesta depende del volumen de activos, el número de sedes, el presupuesto disponible y el nivel de precisión requerido. Muchas PYMES en Colombia comienzan con hojas de cálculo, pero a medida que el inventario crece y las exigencias normativas aumentan, los errores manuales se vuelven costosos. Conocer las diferencias reales entre cada método permite tomar una decisión informada sin sobredimensionar la inversión.
| Criterio | Excel / Manual | Código de barras | Código QR | RFID |
|---|---|---|---|---|
| Costo de implementación | Muy bajo | Bajo | Bajo | Medio a alto |
| Velocidad de inventario | Muy lenta: días o semanas | Moderada: requiere línea de visión | Moderada: requiere línea de visión | Alta: lectura masiva sin línea de visión |
| Riesgo de error humano | Muy alto | Medio | Medio | Bajo |
| Capacidad de datos por etiqueta | Ilimitada en el sistema | Limitada al código | Alta: URL, texto, datos adicionales | Alta y reescribible |
| Control en tiempo real | No | Parcial | Parcial | Sí, con antenas fijas |
| Escalabilidad para múltiples sedes | Baja | Media | Media | Alta |
| Integración con software contable | Manual o por importación | Por importación de archivos | Por importación de archivos | Integración directa en sistemas avanzados |
| Ideal para | Empresas con menos de 50 activos | Empresas con 50 a 500 activos | Empresas con necesidad de datos adicionales por activo | Empresas con 500+ activos o múltiples sedes |
No existe un método universalmente superior: la tecnología correcta es la que se adapta al volumen, la dispersión geográfica y el presupuesto de cada empresa. Empezar con código de barras y migrar a RFID cuando el crecimiento lo justifique es una ruta válida y frecuente en empresas colombianas.
Caso de uso
Una cadena de clínicas en Colombia con seis sedes en tres ciudades controlaba sus equipos médicos con hojas de cálculo. Cada inventario semestral tomaba tres semanas e involucraba a cuatro personas. Al migrar a un sistema con etiquetas QR y una aplicación móvil de captura, redujeron el tiempo de inventario a cuatro días y eliminaron las discrepancias entre sedes que antes generaban compras duplicadas de equipos que ya existían en otra clínica. El ahorro en compras evitadas durante el primer año superó el costo total de la implementación.